

Competenza
Un team di professionisti in continua formazione allo scopo di offrirti servizi professionali altamente competitivi.
Efficienza
Ti forniamo soluzioni rapide senza tralasciare i continui cambiamenti dell’universo legislativo, contributivo e fiscale.
Innovazione
Il nostro obiettivo è semplificare ciò che è complesso e studiare soluzioni appropriate, su misura per la tua Azienda.
10° Edizione del Congresso Svizzera Italia
16 aprile 2026
Centro Congressi Ville Ponti, Varese
Lo Studio
Scopri il nostro Team di professionisti.
Fiscalità Svizzera
Consulenza frontalieri, regolarizzazione di patrimoni all’estero e assistenza autonomi residenti in Italia.
Il libro: Frontalieri non si nasce
La guida pratica per chi vuole lavorare in Svizzera con consapevolezza e sicurezza, scritta da Salvatore Giallo.
Operazione straordinarie
Assistenza in operazioni di cessione di quote sociali e/o aziendali e redazione contratti.
Team
I professionisti dello Studio
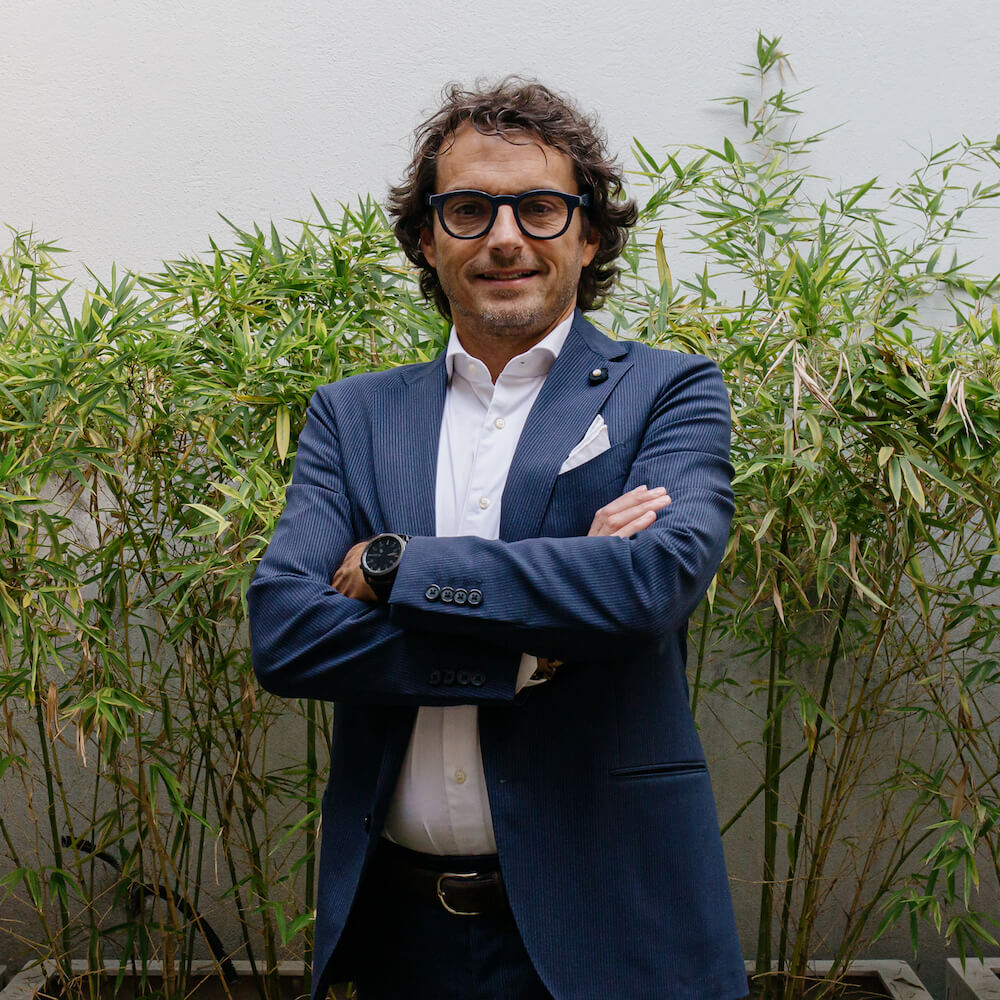
Dott. Salvatore Giallo
Commercialista e Revisore Legale
Titolare di Studio Giallo
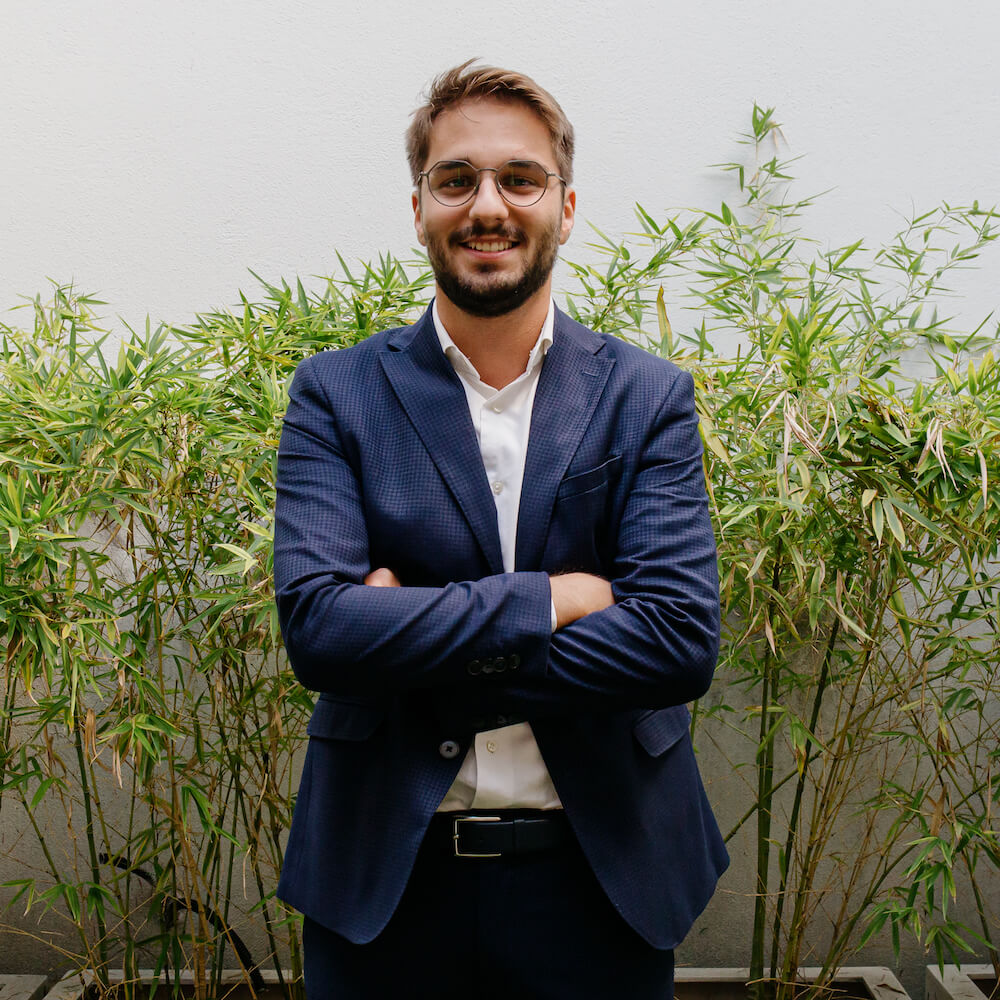
Dott. Andrea Puzone
Commercialista
Cristina Ferrari
Contabilità
Dott.ssa Ilenia Lipari
Contabilità
Virginia Piatti
Segreteria
Blog
Leggi i nostri ultimi articoli
Chiarimenti sul bonus investimenti per le imprese
L'art. 18, D.L. 91/2014 riconosce un credito d'imposta ai titolari di reddito d'impresa che effettuano, dal 25.06.2014 al 30.06.2015, investimenti (in proprietà, leasing, economia, appalto, ecc.) in beni strumentali nuovi compresi nella divisione 28 della Tabella...