

Competenza
Un team di professionisti in continua formazione allo scopo di offrirti servizi professionali altamente competitivi.
Efficienza
Ti forniamo soluzioni rapide senza tralasciare i continui cambiamenti dell’universo legislativo, contributivo e fiscale.
Innovazione
Il nostro obiettivo è semplificare ciò che è complesso e studiare soluzioni appropriate, su misura per la tua Azienda.
10° Edizione del Congresso Svizzera Italia
16 aprile 2026
Centro Congressi Ville Ponti, Varese
Lo Studio
Scopri il nostro Team di professionisti.
Fiscalità Svizzera
Consulenza frontalieri, regolarizzazione di patrimoni all’estero e assistenza autonomi residenti in Italia.
Il libro: Frontalieri non si nasce
La guida pratica per chi vuole lavorare in Svizzera con consapevolezza e sicurezza, scritta da Salvatore Giallo.
Operazione straordinarie
Assistenza in operazioni di cessione di quote sociali e/o aziendali e redazione contratti.
Lo Studio
Scopri il nostro Team di professionisti.
Fiscalità Svizzera
Consulenza frontalieri, regolarizzazione di patrimoni all’estero e assistenza autonomi residenti in Italia.
Il libro: Frontalieri non si nasce
La guida pratica per chi vuole lavorare in Svizzera con consapevolezza e sicurezza, scritta da Salvatore Giallo.
Operazione straordinarie
Assistenza in operazioni di cessione di quote sociali e/o aziendali e redazione contratti.
Team
I professionisti dello Studio
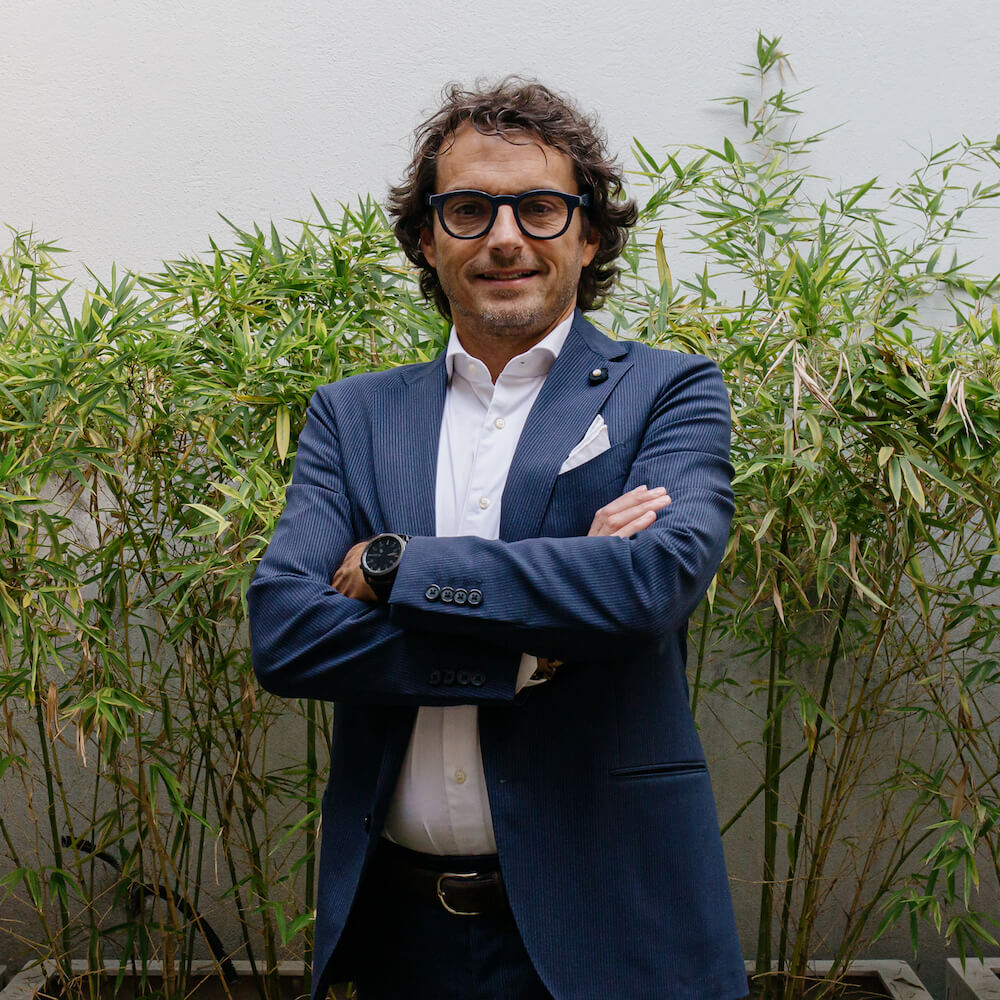
Dott. Salvatore Giallo
Commercialista e Revisore Legale
Titolare di Studio Giallo
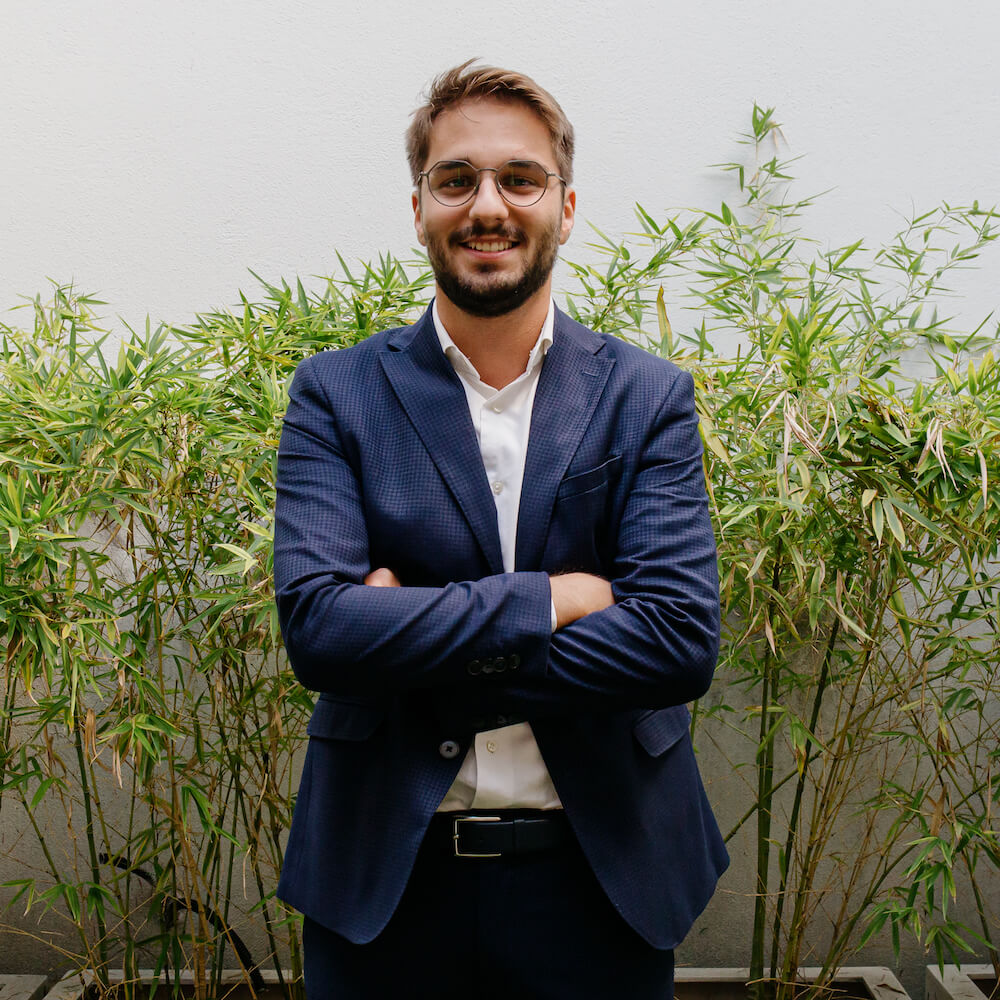
Dott. Andrea Puzone
Commercialista
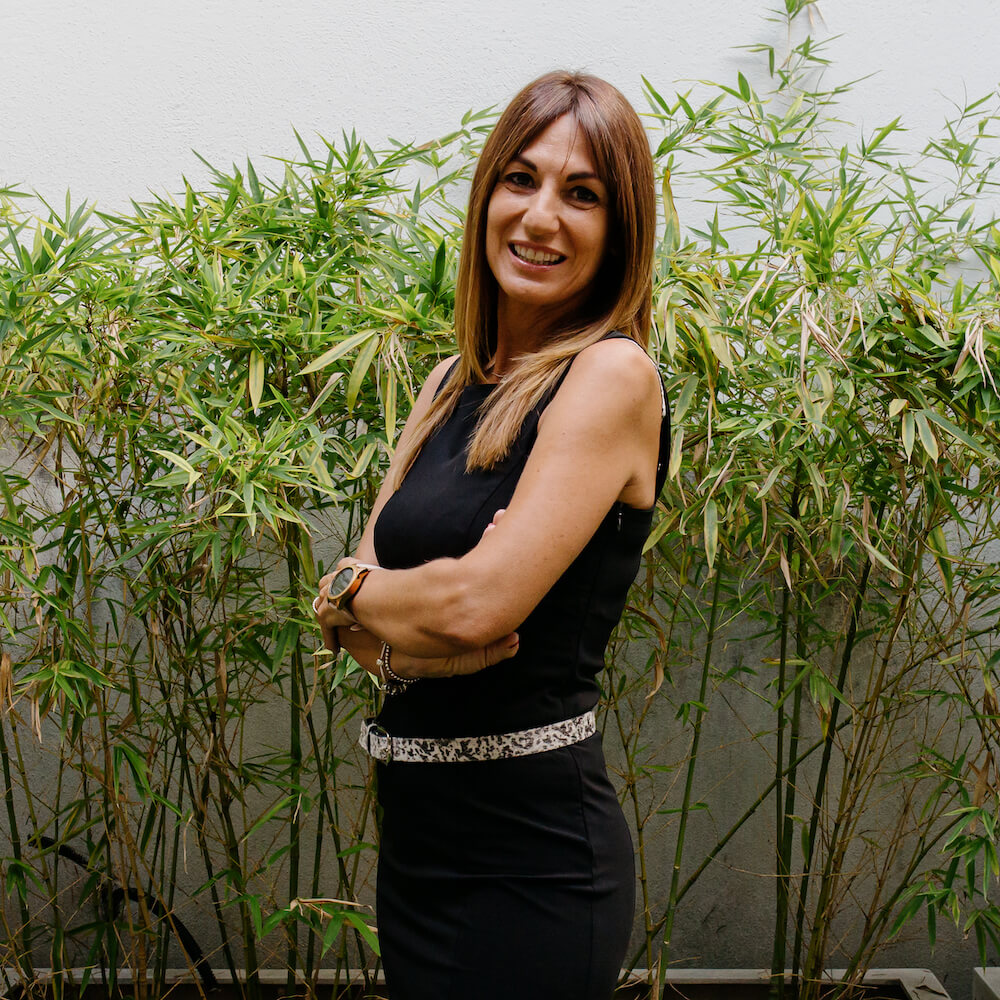
Cristina Ferrari
Contabilità
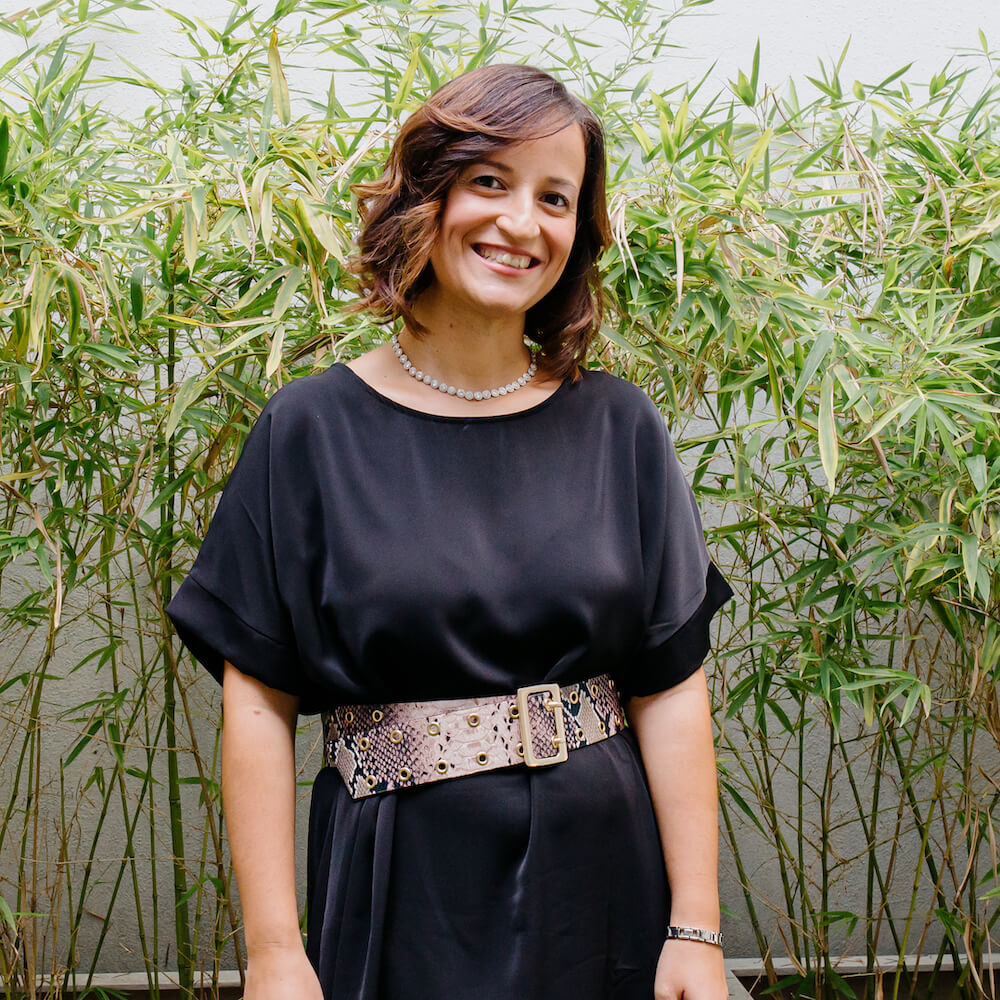
Dott.ssa Ilenia Lipari
Contabilità
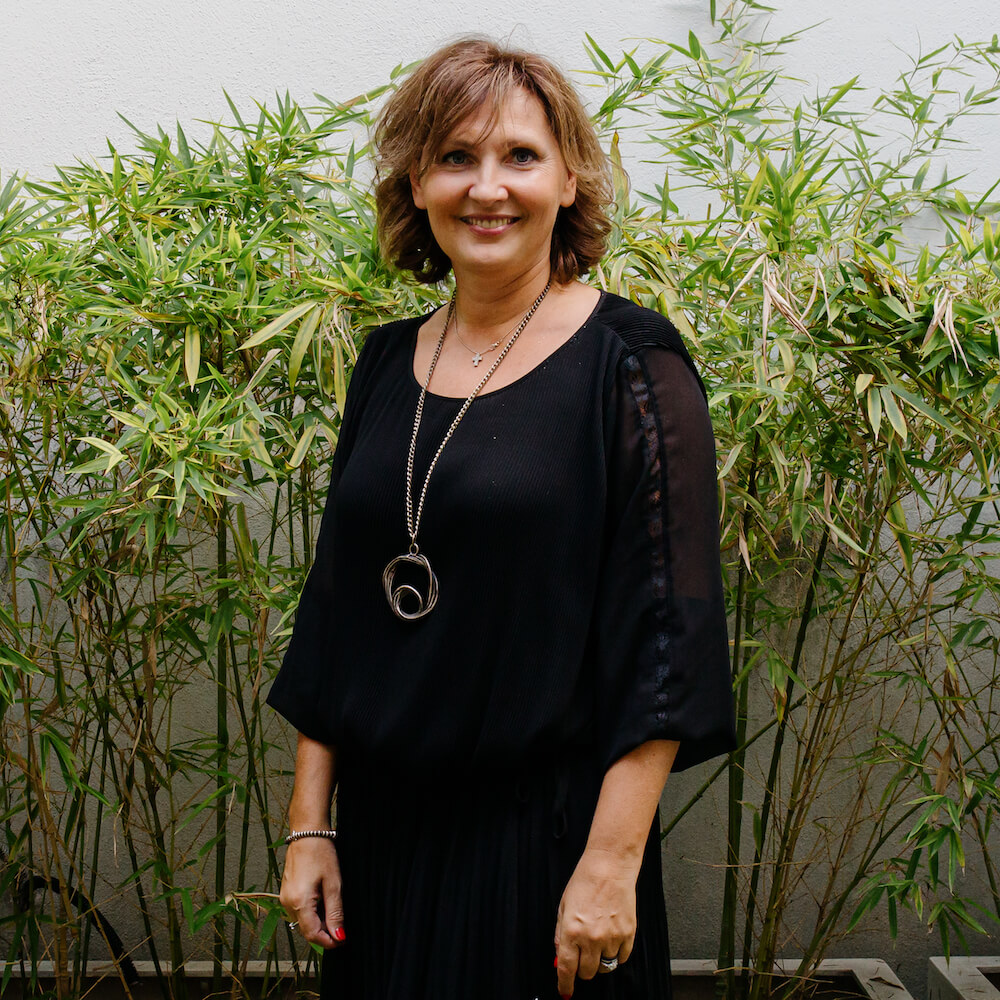
Virginia Piatti
Segreteria
Blog
Leggi i nostri ultimi articoli
Qual é la residenza fiscale di una persona
Nell'ordinamento interno italiano per stabilire la residenza fiscale delle persone fisiche, occorre fare riferimento alla nozione del TUIR, in base al quale si considerano residenti le persone che per la maggior parte del periodo d'imposta sono iscritte nelle anagrafi...